Tarif annuel à partir de
200 €
Activités standards
Comparatif 2026
L'assurance responsabilité civile professionnelle protège votre entreprise lorsque des dommages sont causés à des tiers dans le cadre de votre activité. Comparez les offres et souscrivez en ligne.
Dans le cadre de son activité, une entreprise peut causer des dommages à des tiers. L'assurance responsabilité civile professionnelle protège l'entreprise lorsque ce cas survient en payant les dommages à sa place.
Plusieurs types de dommages existent :
Les dommages corporels : les clients d'un restaurateur subissent une intoxication alimentaire
Les dommages matériels : en visite chez un client, vous brisez une vitre de manière non intentionnelle
Les dommages immatériels non consécutifs : votre salarié efface la base de données d'un client
Le Code civil (art. 1382) précise les cas où la responsabilité de l'entreprise ou de la micro-entreprise est engagée du fait de :
sa négligence
son imprudence
des salariés
des bâtiments (locaux, bureaux)
de matériel ou machines
de son produit
de ses sous-traitants
Les victimes de dommages imputables à l'entreprise peuvent être :
les clients
les fournisseurs, prestataires ou sous-traitants
d'autres parties sans lien avec l'entreprise
Découvrez les
meilleurs tarifs RC pro 2026
Devis en ligne selon votre activité
Dans les contrats d'assurance RC pro, on distinguera deux types de couverture :
L'assurance RC pro : couvre les dommages causés lors de l'exécution d'une prestation
L'assurance RC exploitation : couvre les dommages causés en dehors de l'exécution d'une prestation (dans la vie courante de l'entreprise)
Il n'existe pas de contrat généraliste qui couvre toutes les activités. Les assureurs conçoivent et tarifient une assurance RC professionnelle selon une activité ou une famille d'activités car chaque activité a ses propres risques inhérents. Utilisez le comparateur RC pro de Philtr pour obtenir plusieurs offres en ligne selon votre activité et la taille de votre société.
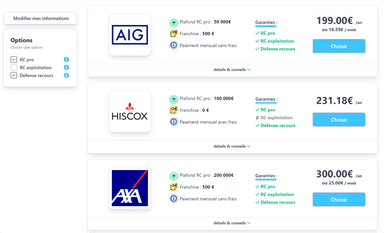
Comparez les offres RC pro en ligne : plusieurs devis selon votre activité et votre chiffre d'affaires.
L'assurance responsabilité civile professionnelle est obligatoire pour certains métiers (agent immobilier, expert-comptable, courtier en assurances, IOBSP, médecin, avocat, …).
Pour d'autres métiers elle n'est pas obligatoire, mais fortement recommandée. Elle est aussi fréquemment demandée en coworking, incubateur ou pépinère d'entreprises.
Certaines professions peuvent également procéder à de l'encaissement pour compte de tiers. Dans ce cas, en plus de la RC pro, il est obligatoire de souscrire à une garantie financière.
Son coût varie en fonction de plusieurs paramètres :
Le chiffre d'affaires
Le secteur d'activité
Les plafonds de garantie
Le niveau de franchise
Les options : RC exploitation, protection juridique
D'autres caractéristiques : nombre de salariés, locaux, …
Pour des activités "standards", l'assurance RC pro peut être souscrite à partir de 200 €/an. Pour des activités réglementées comptez 400 €/an auxquels il faut ajouter des options de type garantie financière par exemple.
Tarif annuel à partir de
200 €
Activités standards
Tarif annuel à partir de
400 €
Métiers réglementés
Délai possible selon activité
30 min
Attestation en ligne
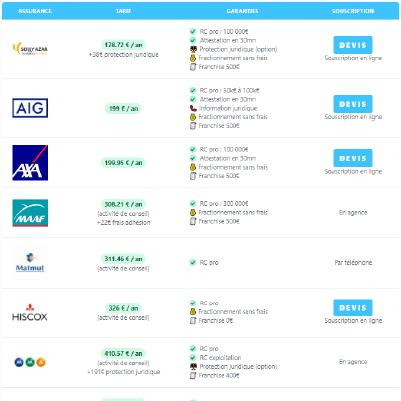
Comparatif RC pro Auto-entrepreneur : tableau des meilleures assurances pour micro-entreprises et freelances.
Chaque activité comporte des risques spécifiques. Le comparateur Philtr permet de sélectionner les assurances les plus adaptées. Vérifiez néanmoins :
Vos principaux risques sont couverts
Les exclusions ne sont pas rédhibitoires pour votre activité
Le montant des franchises
Les modalités de paiement : mensuel, trimestriel, annuel
La cohérence des plafonds de garantie avec le niveau de vos risques
La présence de garanties optionnelles utiles à votre activité
Le plafond de garantie doit être au moins égal au montant le plus élevé entre :
Le montant de garantie que vous impose un client dans son contrat
Un montant au moins égal à votre chiffre d'affaires
La limite de responsabilité du plus gros de vos contrats
Déclarer un chiffre d'affaires inférieur à la réalité peut conduire à une situation de sous-assurance. L'assureur peut diminuer l'indemnité versée en cas de dommage.
La responsabilité civile de votre entreprise peut être engagée lorsque ces trois conditions sont réunies :
une faute
un dommage
un lien de causalité entre la faute et le dommage
Il existe des clauses d'exonération : force majeure, faute de la victime ou fait d'un tiers.
La plupart des contrats excluent les litiges aux USA et au Canada, où les montants d'indemnisation peuvent être très importants. Certains assureurs permettent d'étendre la territorialité moyennant une surprime, selon le pourcentage de CA réalisé dans cette zone.
Certains partenaires commerciaux peuvent demander des plafonds élevés. Il est alors nécessaire de discuter avec l'assureur pour lever ce plafond lorsque cela est possible.
La micro-entreprise (auto-entrepreneur)
L'entreprise individuelle
La SAS ou la SASU
La SARL, l'EURL ou l'EIRL
Les associations
Les sociétés anonymes (SA)
L'assurance RC professionnelle protège l'entreprise mais pas son dirigeant. Le dirigeant peut souscrire à une responsabilité civile du dirigeant. L'entreprise peut aussi souscrire à une assurance protection juridique générale qui couvre les litiges liés à l'activité (frais de défense, pas les dommages et intérêts).
La souscription peut se faire en ligne via Philtr, pour obtenir un comparatif et plusieurs devis. L'attestation d'assurance RC pro peut être délivrée en 30 minutes selon les activités.
Questionnaire en ligne : informations sur votre société et votre activité
Comparatif en ligne (ou via nos conseillers)
Signature en ligne via notre outil de signature électronique
Remise de l'attestation : entre 30 min et 48 h selon les assurances
Obligations, comparatifs, attestations et modèles pratiques.